Facturación electrónica: la DGII no sancionará por ahora, pero mantiene el plazo vencido
La administración tributaria garantiza acompañamiento a los contribuyentes rezagados y descarta una nueva prórroga general tras el vencimiento del 15 de noviembre.
- No habrá multas, sanciones ni cierres de comercios por el momento.
- El plazo general terminó el 15 de noviembre y no se extenderá nuevamente.
- La DGII mantiene la asistencia para completar el proceso.
Santo Domingo, 16 de noviembre de 2026. La Dirección General de Impuestos Internos (DGII) informó que no aplicará, por el momento, multas, sanciones ni cierres de establecimientos comerciales contra contribuyentes que aún no hayan completado su incorporación a la facturación electrónica.
El anuncio se produce después del vencimiento del plazo del 15 de noviembre para pequeños y microcontribuyentes y otras personas obligadas. Sin embargo, la DGII aclaró que la medida de no sancionar de inmediato no equivale a una nueva prórroga general.
Qué cambia para los negocios
Los contribuyentes que todavía no hayan concluido su incorporación deberán continuar el proceso. La institución aseguró que brindará orientación y asistencia a quienes enfrentan dificultades técnicas u operativas para implementar el sistema.
Sin prórroga legal, pero con acompañamiento
La DGII explicó que no es posible conceder otra ampliación general del plazo bajo la Ley 32-23 de Facturación Electrónica y su Reglamento de Aplicación 587-24. En consecuencia, los negocios pendientes de incorporarse deben seguir avanzando, aunque no se anuncien penalidades inmediatas.
Qué deben hacer los contribuyentes pendientes
La recomendación práctica es completar el proceso de habilitación correspondiente y acudir a los canales oficiales de asistencia de la DGII para resolver dudas sobre los requisitos técnicos. La decisión de no sancionar se presenta como una medida temporal; la institución no anunció una fecha de finalización.
Este medio continuará dando seguimiento a cualquier actualización formal de la DGII sobre la implementación y la aplicación de sanciones.
El contexto y los datos comprobados
El número de contribuyentes y qué representa
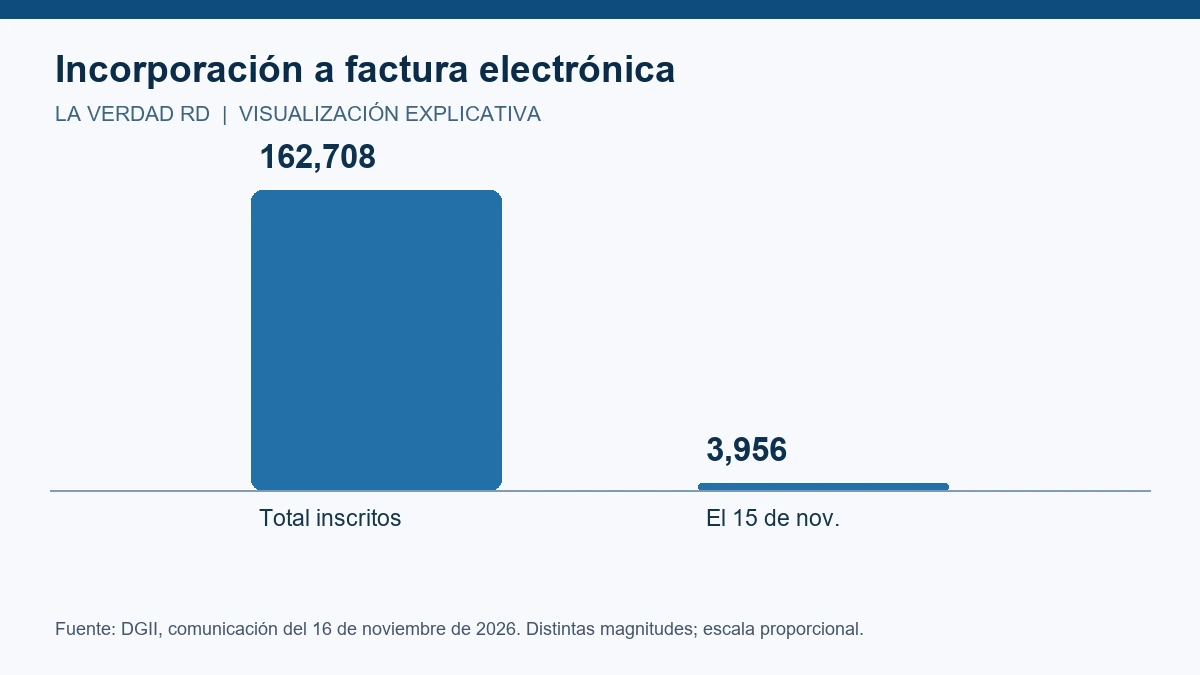
La DGII comunicó que 162,708 contribuyentes habían completado su incorporación hasta el cierre del domingo 15 de noviembre. De ese total, 3,956 finalizaron el proceso en la fecha límite. Estos datos muestran actividad de incorporación, pero no permiten concluir que todos los contribuyentes obligados hayan cumplido ni conocer por sí solos cuántos siguen pendientes: para esa resta debe fijarse correctamente el universo de obligados y las categorías aplicables.
Qué dice la legislación sobre la extensión
La institución recordó que el artículo 37 de la Ley 32-23 establece un calendario de incorporación a la factura electrónica. A su vez, el artículo 8, párrafo II, del Reglamento de Aplicación 587-24 dispone que la prórroga es única y no puede superar seis meses. Según la DGII, esa ampliación ya se concedió mediante el Aviso 06-26. Esta es la razón jurídica expuesta para rechazar otra extensión general del plazo, aun cuando la administración anuncie que no hará efectivas sanciones por el momento.
La diferencia entre un plazo vencido y una multa
La obligación legal, la fecha de vencimiento y la aplicación de sanciones son cuestiones distintas. Un negocio puede encontrarse fuera del plazo formal de incorporación sin que la DGII decida sancionarlo inmediatamente. El anuncio de este lunes no equivale a derogar la ley ni a conceder una exención indefinida. Tampoco incluye un cronograma oficial para el eventual inicio de multas. Atribuir una fecha que no se ha comunicado generaría una falsa sensación de certeza.
Cuáles son los próximos pasos
Los contribuyentes que ya iniciaron el trámite deben continuar hasta completar su habilitación y conservar constancia de las comunicaciones realizadas. Quienes aún no comenzaron deben consultar los requisitos del sistema electrónico y utilizar los canales de asistencia de la institución. Las dificultades de software, conectividad, capacitación y adaptación administrativa merecen seguimiento, particularmente entre las micro y pequeñas empresas.
Qué falta por aclarar
Queda pendiente conocer la evolución de incorporaciones por segmento económico, el tiempo medio que tardan las solicitudes en completarse y las condiciones concretas en las que se modificaría el enfoque de acompañamiento sin penalizaciones. La Verdad RD distinguirá los cambios oficiales de las interpretaciones que circulen en redes o grupos comerciales.
Claves de la noticia
| Aspecto | Dato comprobado |
|---|---|
| Plazo legal | Venció el 15 de noviembre de 2026 |
| Prórroga general | La DGII no concederá otra |
| Aplicación de sanciones | Suspendida por ahora, sin fecha final anunciada |




Comentarios recientes